Aller au contenu
Tous les projets

E-Bills pour NIBSS

Conception de la plateforme que les banques nigérianes utilisent pour configurer les facturiers et encaisser les paiements de factures.

  • Designer UX/UI senior
  • Un des 5 designers
  • Travail avec NIBSS et le personnel des banques
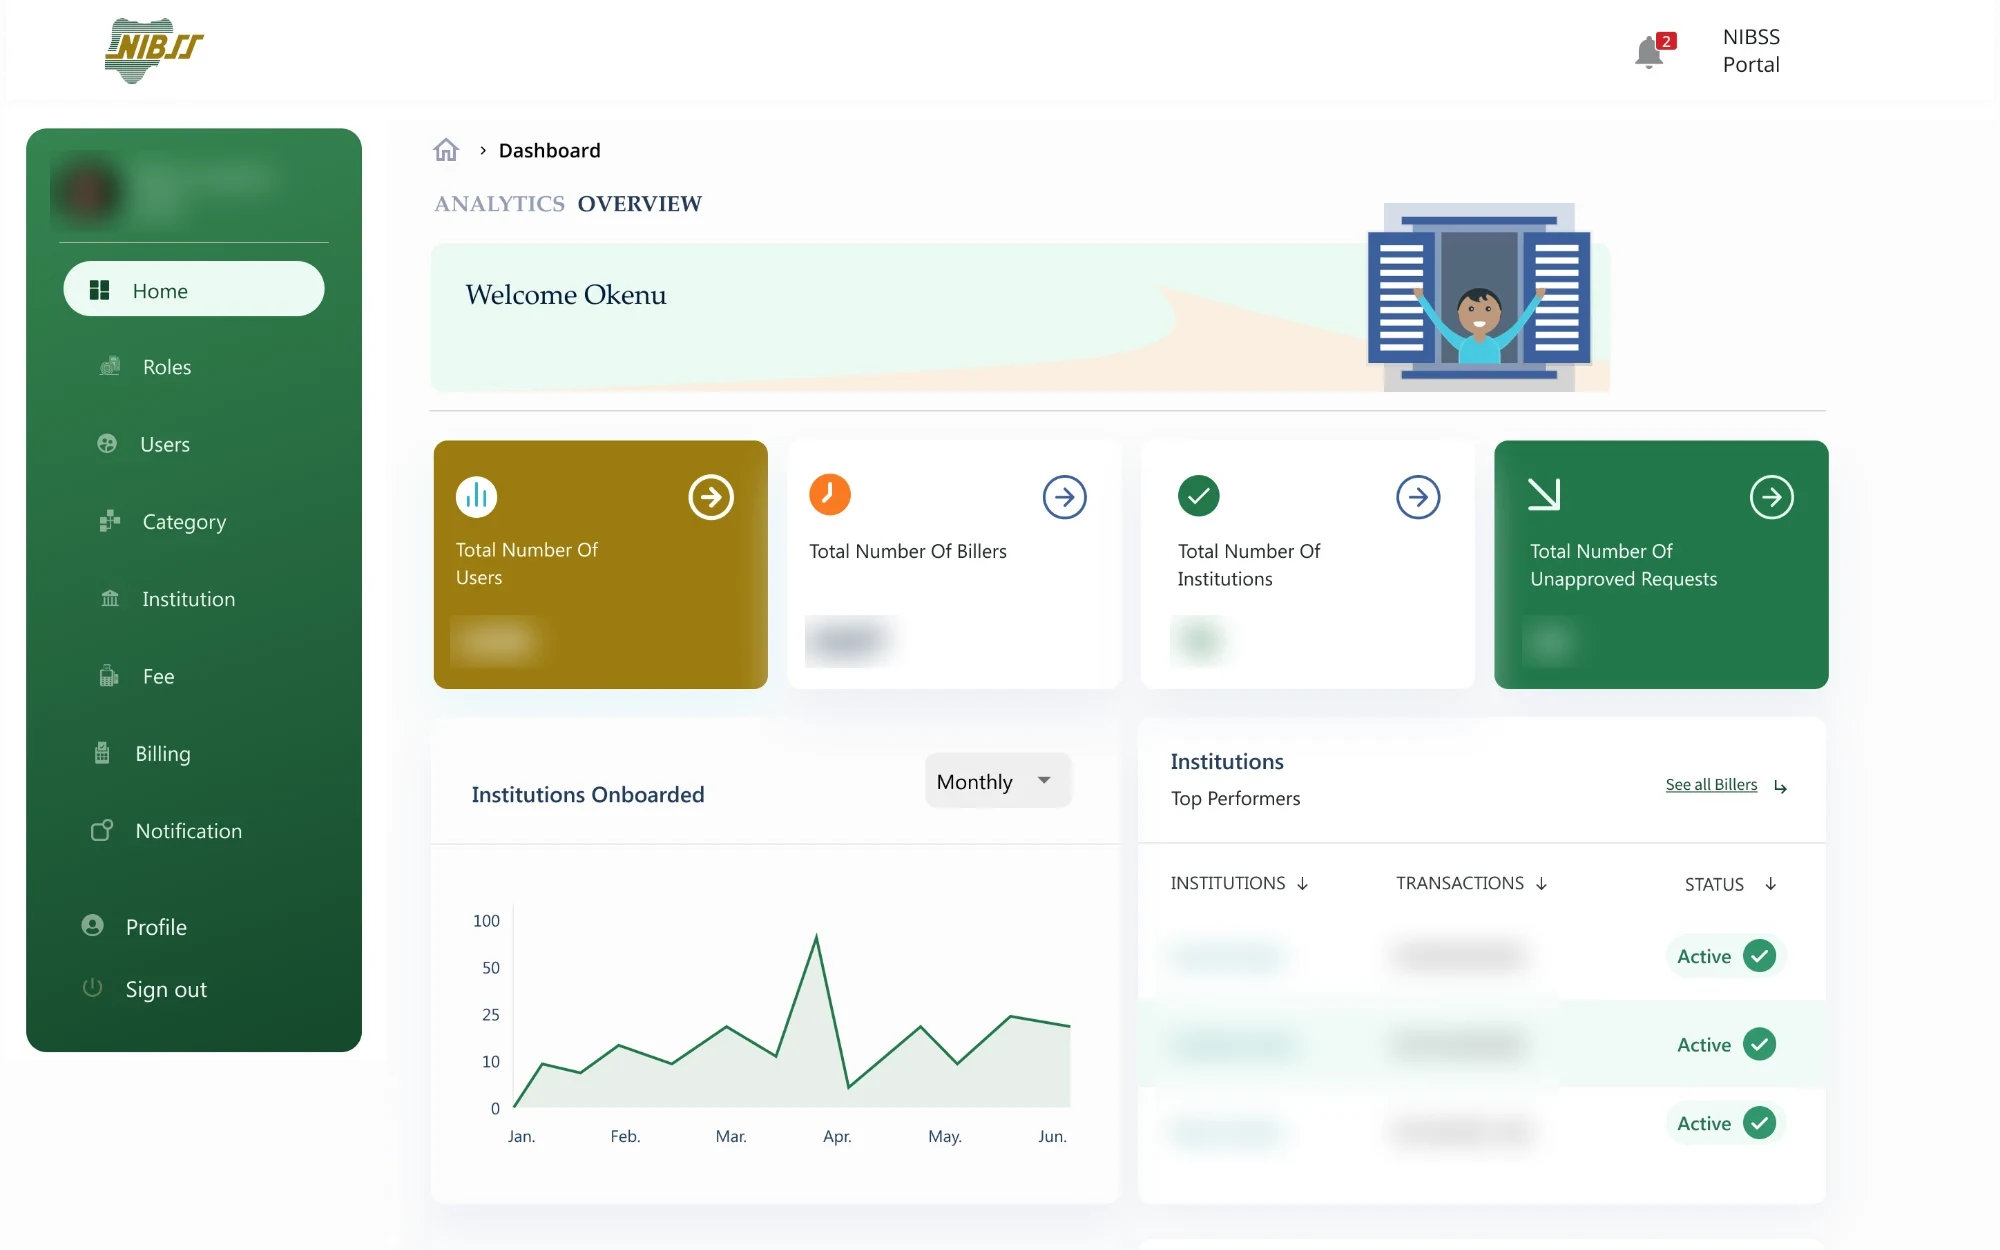
Tableau de bord E-Bills de NIBSS montrant les utilisateurs, les facturiers, les institutions et les demandes non approuvées, avec les noms et les chiffres floutés
Le problème
Payer une facture à la banque voulait dire que chaque banque configurait chaque facturier à sa façon. NIBSS avait besoin d’une plateforme commune où n’importe quelle banque pourrait intégrer des facturiers, pour que les guichetiers de tout le pays règlent rapidement la facture d’un client, et pour que d’autres applications puissent se brancher et vendre les mêmes factures.
Ce que j’ai fait
Comme l’un des cinq designers, j’ai conçu des portails pour 19 rôles utilisateurs répartis entre NIBSS, les banques et les facturiers : intégration, produits et frais, approbations, transactions et litiges. J’ai travaillé directement avec notre interlocuteur chez NIBSS et le personnel de banques clés pour bien cerner les règles et la documentation, et je me suis rendu en agence pour voir comment les guichetiers géraient alors les factures.
Le résultat
La plateforme est utilisée par les banques et d’autres institutions financières dans tout le Nigeria. NIBSS a déclaré 1,1 million de transactions e-BillsPay, pour 2 200 milliards de nairas, en 2021.
payés via e-BillsPay en 2021 (fiche d’information NIBSS)
2 200 Md ₦
de transactions cette année-là
1,1 M
niveaux sur une même plateforme : NIBSS, banques, facturiers
3
rôles utilisateurs, chacun avec sa propre vue
19
Entreprise
Chez SBSC, pour NIBSS (Nigeria Inter-Bank Settlement System)
Rôle
Designer UX/UI senior
Équipe
5 designers dirigés par Samuel Olumoyeke, avec des analystes d’affaires et des ingénieurs
Plateforme
Application Web d’entreprise
Période
2020 à 2021

Problème et contexte

Chaque banque et chaque facturier devaient se retrouver au même endroit.

NIBSS exploite l’infrastructure de paiement commune aux banques nigérianes. E-Bills est son service de paiement de factures : un client entre dans une agence, ou ouvre l’application de sa banque, et paie par exemple un abonnement télé, l’électricité ou un impôt.

Pour que cela fonctionne partout, il fallait une plateforme d’agrégation unique. Une banque doit configurer un facturier une seule fois, avec ses produits et ses frais. Un guichetier, dans n’importe quelle agence, doit trouver ce facturier et régler la facture en quelques étapes. Le facturier doit voir l’argent arriver et ouvrir un litige quand ce n’est pas le cas. Et NIBSS doit superviser l’ensemble.

Un second besoin s’ajoutait aux portails : des API, pour que des applications de commerçants et de fintechs puissent se brancher et permettre à leurs propres clients de payer les mêmes factures.

Contraintes

  • Travail client sous accord de confidentialité : les noms, numéros de compte, frais et chiffres des écrans sont floutés
  • Un environnement réglementé où la plupart des changements exigent l’approbation d’une seconde personne
  • De nombreuses organisations, chacune avec son personnel, ses agences et ses autorisations
  • Cette étude de cas présente un échantillon des écrans, pas tout le système

Rôle et équipe

Cinq designers, et beaucoup de conversations avec les futurs utilisateurs.

  • C’est moi

    Chukwuemeka Iheonye

    Designer UX/UI senior

    Design des portails, et travail direct avec notre interlocuteur chez NIBSS et le personnel de banques clés pour recueillir les exigences et la documentation.

  • Samuel Olumoyeke

    Designer principal

    Direction du design sur l’ensemble du produit.

  • Design

    3 designers produit

    Le reste des portails.

  • Analyse d’affaires

    Analystes d’affaires

    Conduite de l’essentiel de la recherche et des exigences.

  • Client et partenaires

    Personnel de NIBSS et des banques

    Règles, processus existants et revue des maquettes.

Recherche et enseignements

Le plus difficile, ce n’était pas les écrans. C’était d’apprendre les règles.

Nos analystes d’affaires ont mené l’essentiel de la recherche. J’ai travaillé avec eux, auprès du personnel de NIBSS et des banques, pour comprendre les besoins de chaque groupe, la façon dont les paiements de factures étaient alors gérés, et si ce que nous construisions résolvait leur problème. Je me suis aussi rendu dans des banques pour observer comment les guichetiers réglaient déjà les factures des clients.

  1. 01

    Trois organisations, un seul parcours

    Un même paiement de facture concerne NIBSS, une banque et un facturier. Chacun devait voir sa propre partie sans voir celle des autres.

  2. 02

    Les contrôles passent en premier

    Dans une institution financière, rien n’est mis en service sur la seule décision d’une personne. Quelqu’un configure, quelqu’un d’autre approuve.

  3. 03

    Un très grand nombre d’utilisateurs

    Le personnel de NIBSS, de chaque banque et agence, et de chaque facturier utilise le même système, pour des métiers très différents.

  4. 04

    Les règles existaient déjà

    Les frais, le règlement et les plafonds suivent des règles fixées par NIBSS. Le design devait rendre ces règles visibles au lieu de laisser les gens s’en souvenir.

  5. 05

    Les guichetiers ont besoin de rapidité

    Au guichet, un client attend : la configuration se fait donc une fois, à l’avance, et le paiement reste court.

Démarche

Comprendre les règles, cartographier les rôles, puis concevoir la vue de chaque rôle.

  1. 01

    Apprendre

    Des séances avec notre interlocuteur chez NIBSS et le personnel des banques, la documentation qu’ils nous ont transmise, et des visites en agence pour observer les guichetiers au travail.

  2. 02

    Cartographier

    Qui fait quoi à chaque niveau, ce qui doit être approuvé, et ce que chaque rôle doit voir ou non.

  3. 03

    Concevoir

    Une mise en page et des composants communs à tous les portails, pour qu’une personne qui change de rôle retrouve tout au même endroit.

  4. 04

    Valider

    Les maquettes repartaient chez NIBSS et dans les banques pour les confronter à la réalité du travail.

Décisions clés

Quatre décisions qui ont façonné le système.

  1. Décision 01

    Une plateforme à trois niveaux

    NIBSS, les banques et les facturiers participent tous à un paiement de facture, mais ils ont des rôles différents et ne doivent pas voir les données des autres.

    Notre choix
    Chaque niveau configure celui du dessous. NIBSS intègre les institutions, les banques intègrent les facturiers et leurs produits, et les facturiers gèrent leurs propres utilisateurs.
    Pourquoi
    La configuration suit la vraie chaîne de responsabilité, et chaque organisation ne voit jamais que sa propre partie.
  2. Décision 02

    Une seconde personne approuve chaque configuration

    Un mauvais compte de règlement ou des frais erronés sur un facturier touchent de l’argent réel.

    Notre choix
    Une paire créateur et approbateur à la banque, et une paire initiateur et autorisateur chez le facturier. Chaque demande enregistre qui l’a faite, qui a décidé, et quand. Un refus est motivé et la demande peut être renvoyée pour un nouvel examen.
    Pourquoi
    Cela correspond à la façon dont les banques maîtrisent déjà le risque, et laisse une trace claire si quelque chose est remis en question plus tard.
    Le compromis
    La configuration prend plus de temps qu’avec une seule étape. Pour ce type de produit, c’est le bon prix à payer.
  3. Décision 03

    Dix-neuf rôles, chacun avec son propre menu

    Le système compte un très grand nombre d’utilisateurs aux métiers très différents, et les institutions financières ont besoin de contrôles entre eux. Tout montrer à tout le monde noierait la tâche quotidienne d’un guichetier ou d’un facturier, et permettrait à une seule personne d’en faire trop.

    Notre choix
    Dix-neuf rôles : trois chez le facturier, neuf à la banque et sept chez NIBSS, la plupart en paires créateur et approbateur. Un créateur d’agence a un approbateur d’agence, un guichetier de paiement a un approbateur de paiement, et ainsi de suite jusqu’à NIBSS. Le menu change selon le rôle, et les administrateurs définissent ce que chaque rôle peut faire dans une grille simple.
    Pourquoi
    Personne ne peut à la fois faire et approuver la même modification, chacun apprend un menu court, et il y a moins de place pour l’erreur.
  4. Décision 04

    Placer la règle à côté du champ

    Les frais et les plafonds suivent des règles fixées par NIBSS, et une erreur entraîne le rejet de la demande.

    Notre choix
    La fourchette autorisée s’affiche à côté du champ des frais. Choisir une option désactive tout ce qui ne s’applique plus. Une banque peut organiser les informations qui apparaissent dans le libellé d’un paiement et voir un exemple avant d’enregistrer.
    Pourquoi
    Les gens font juste du premier coup, et moins de demandes reviennent de chez l’approbateur.

Web

Un échantillon des écrans, du sommet du système vers le bas.

Les informations sensibles sont floutées. La mise en page, la structure et les textes sont tels qu’ils ont été conçus (en anglais).

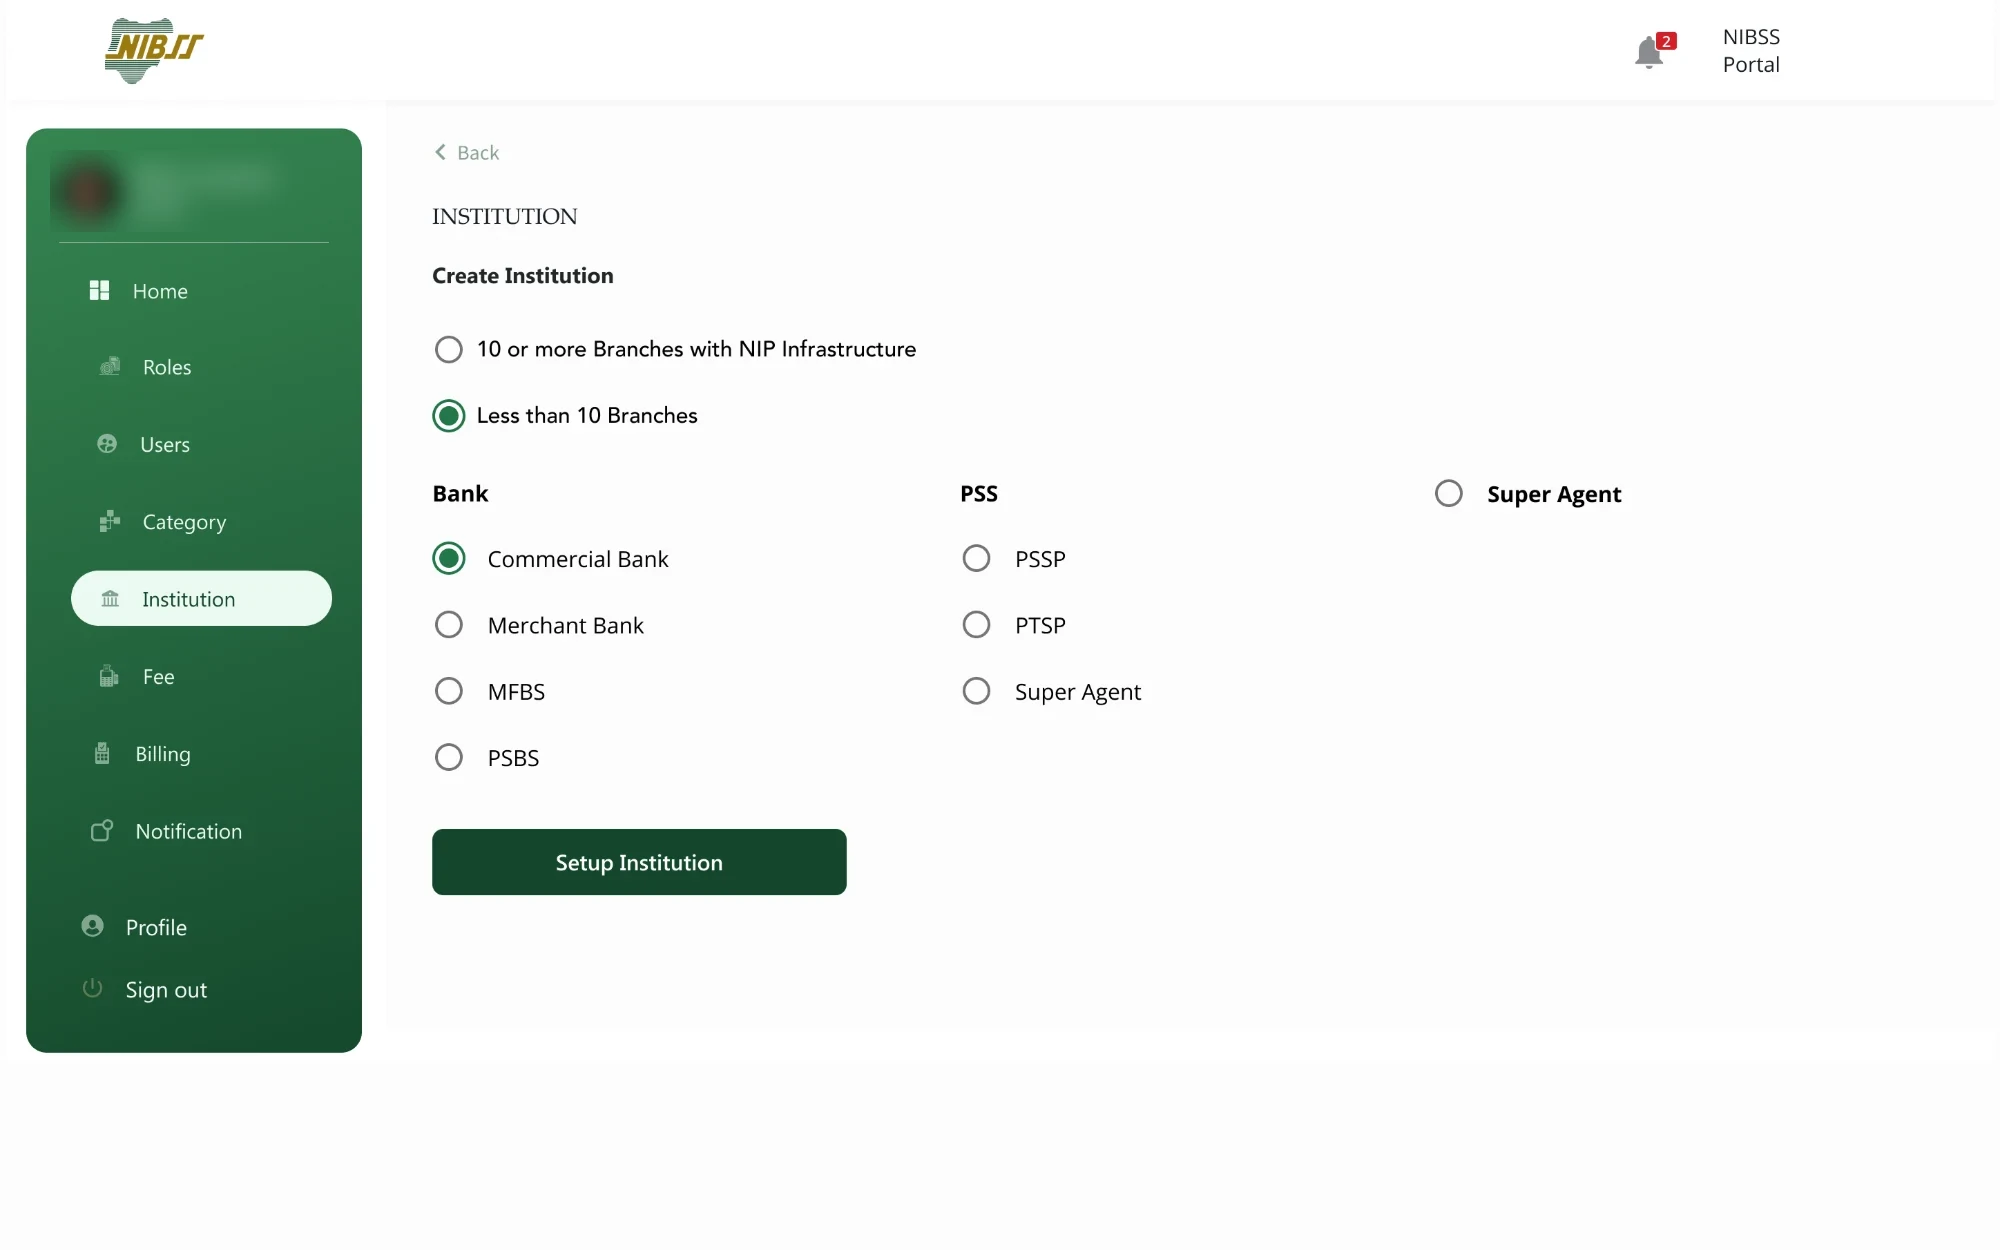
Administrateur NIBSS choisissant le type d’institution à créer : types de banques, prestataires de services de paiement ou super-agent
NIBSS : choisir le type d’institution à intégrer.
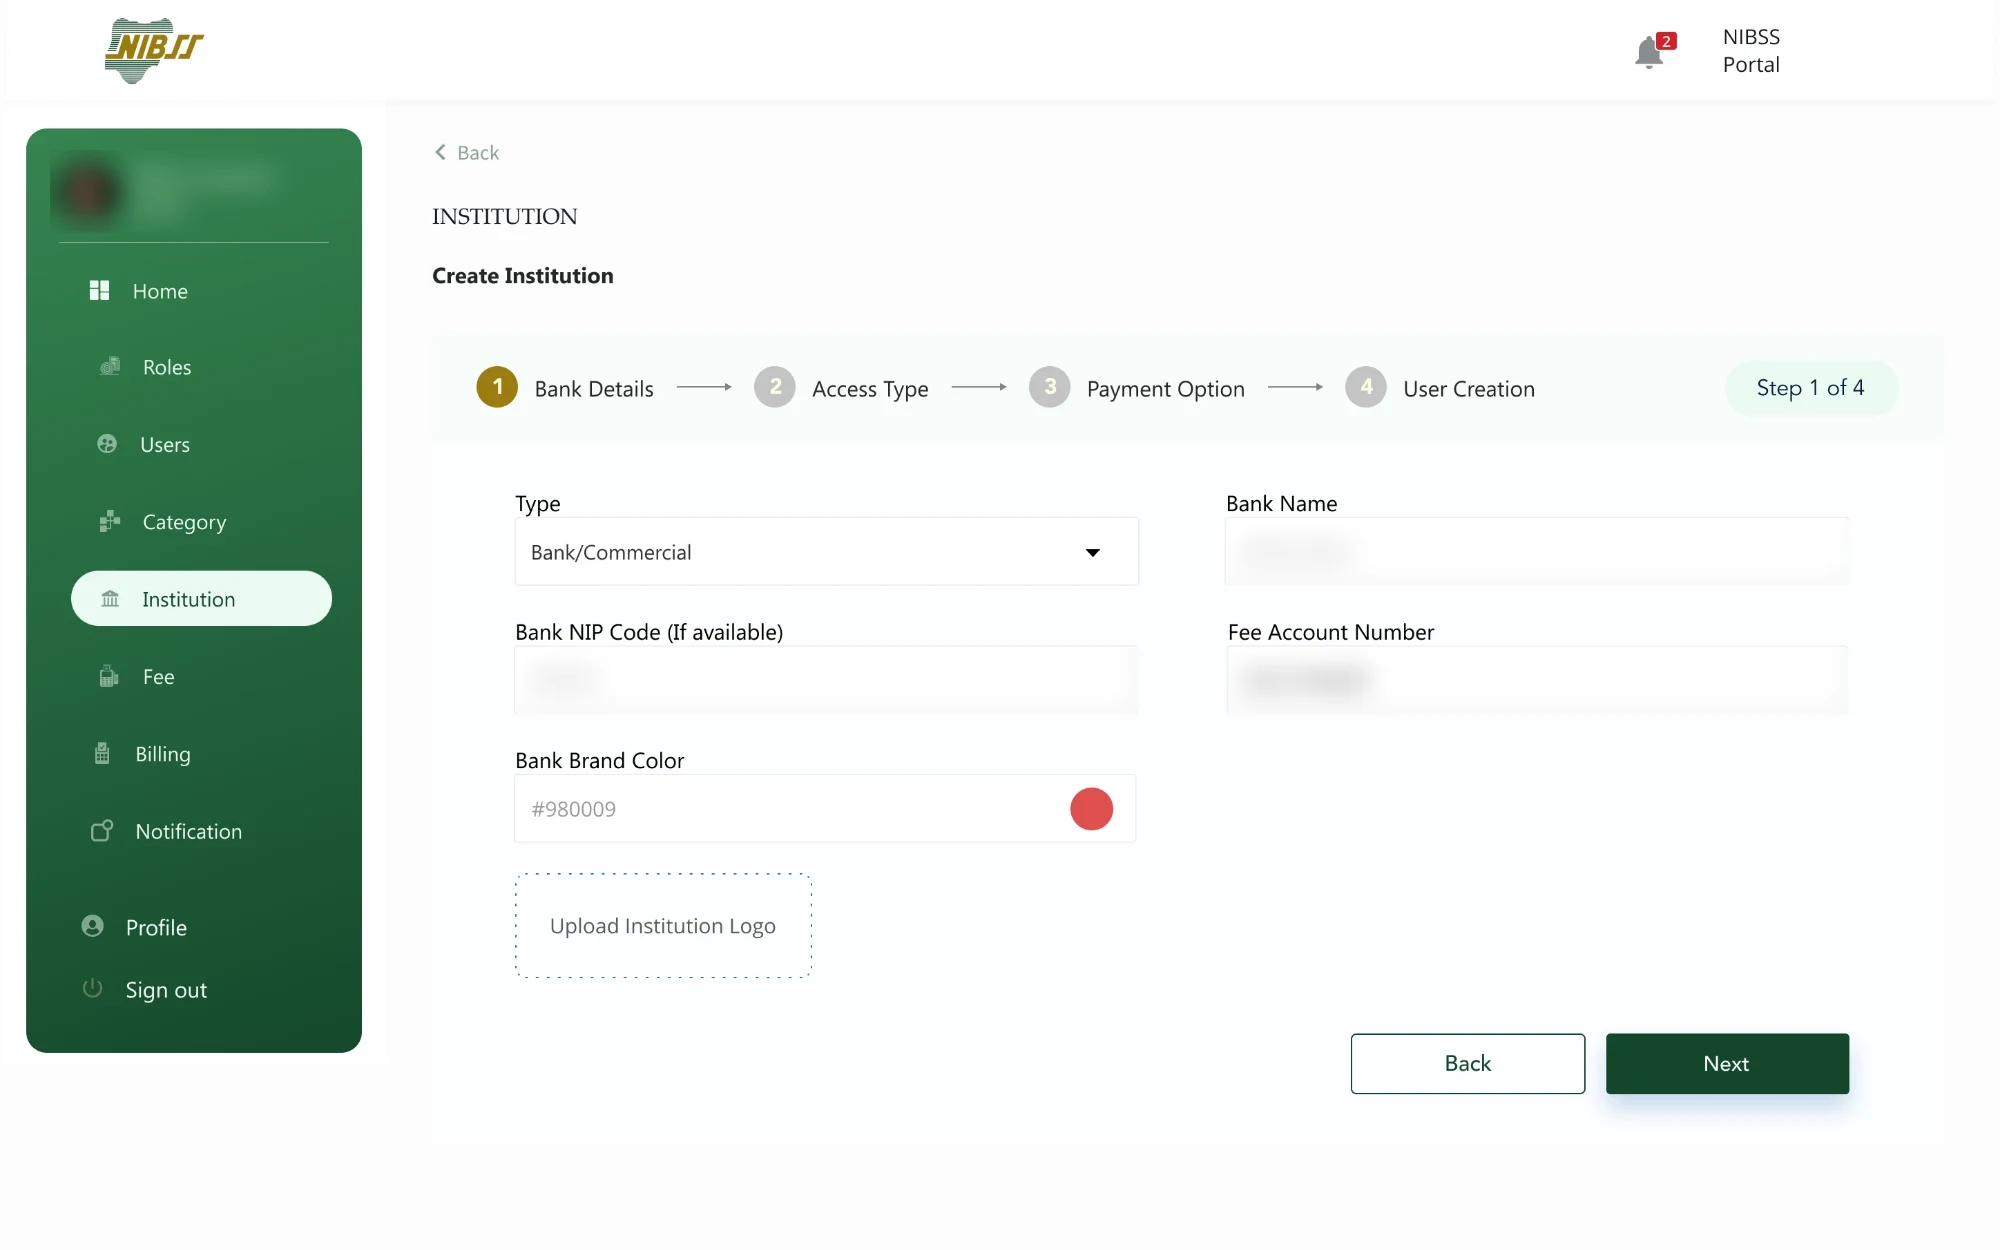
Étape 1 sur 4 de la création d’une institution, avec les informations bancaires floutées
NIBSS : une longue configuration découpée en quatre étapes.
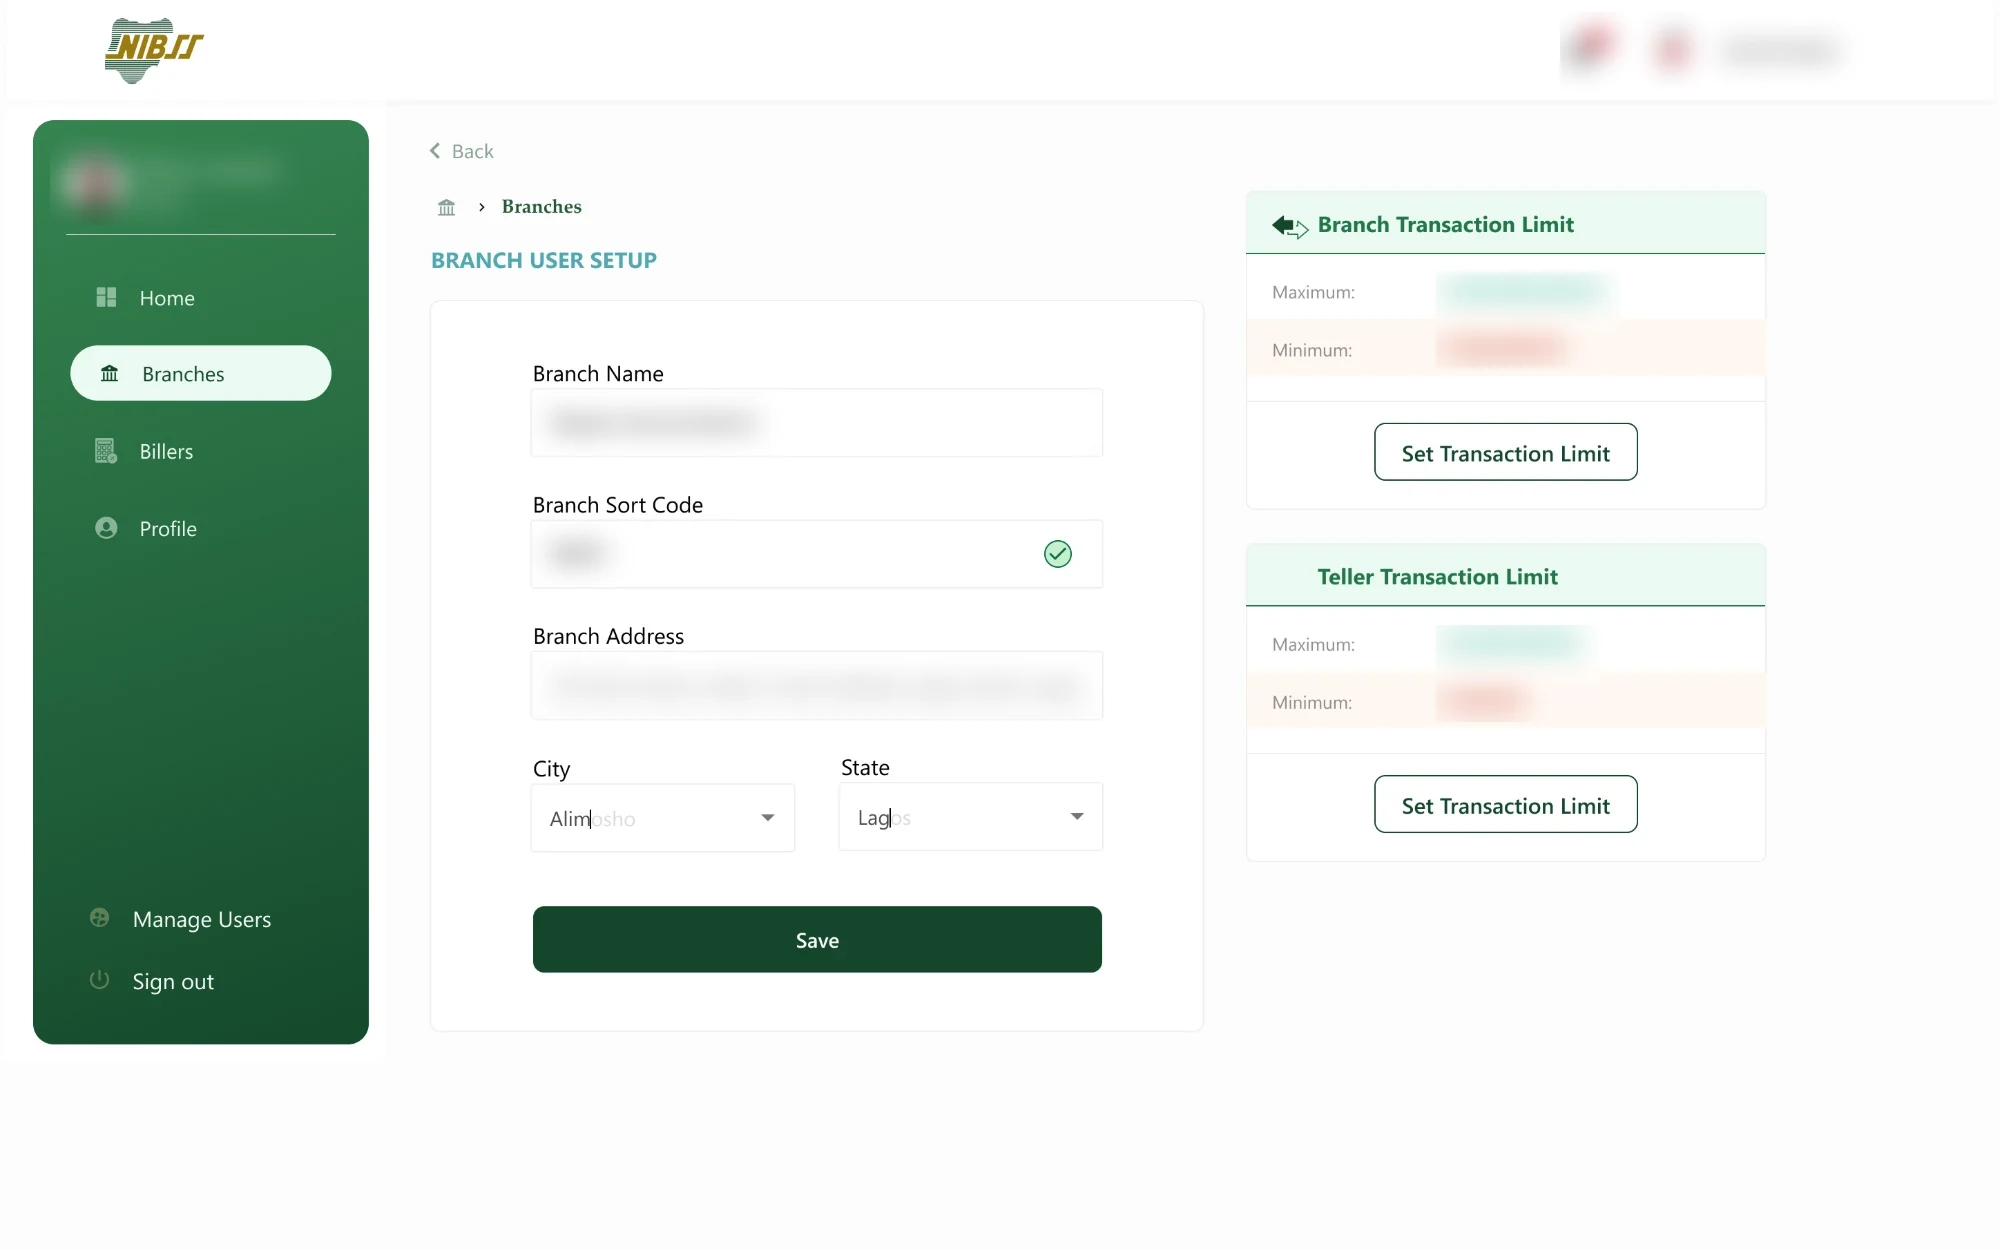
Administrateur de banque configurant une agence avec des plafonds de transaction distincts pour l’agence et pour les guichetiers, valeurs floutées
Banque : configuration d’une agence, avec des plafonds pour l’agence et ses guichetiers.
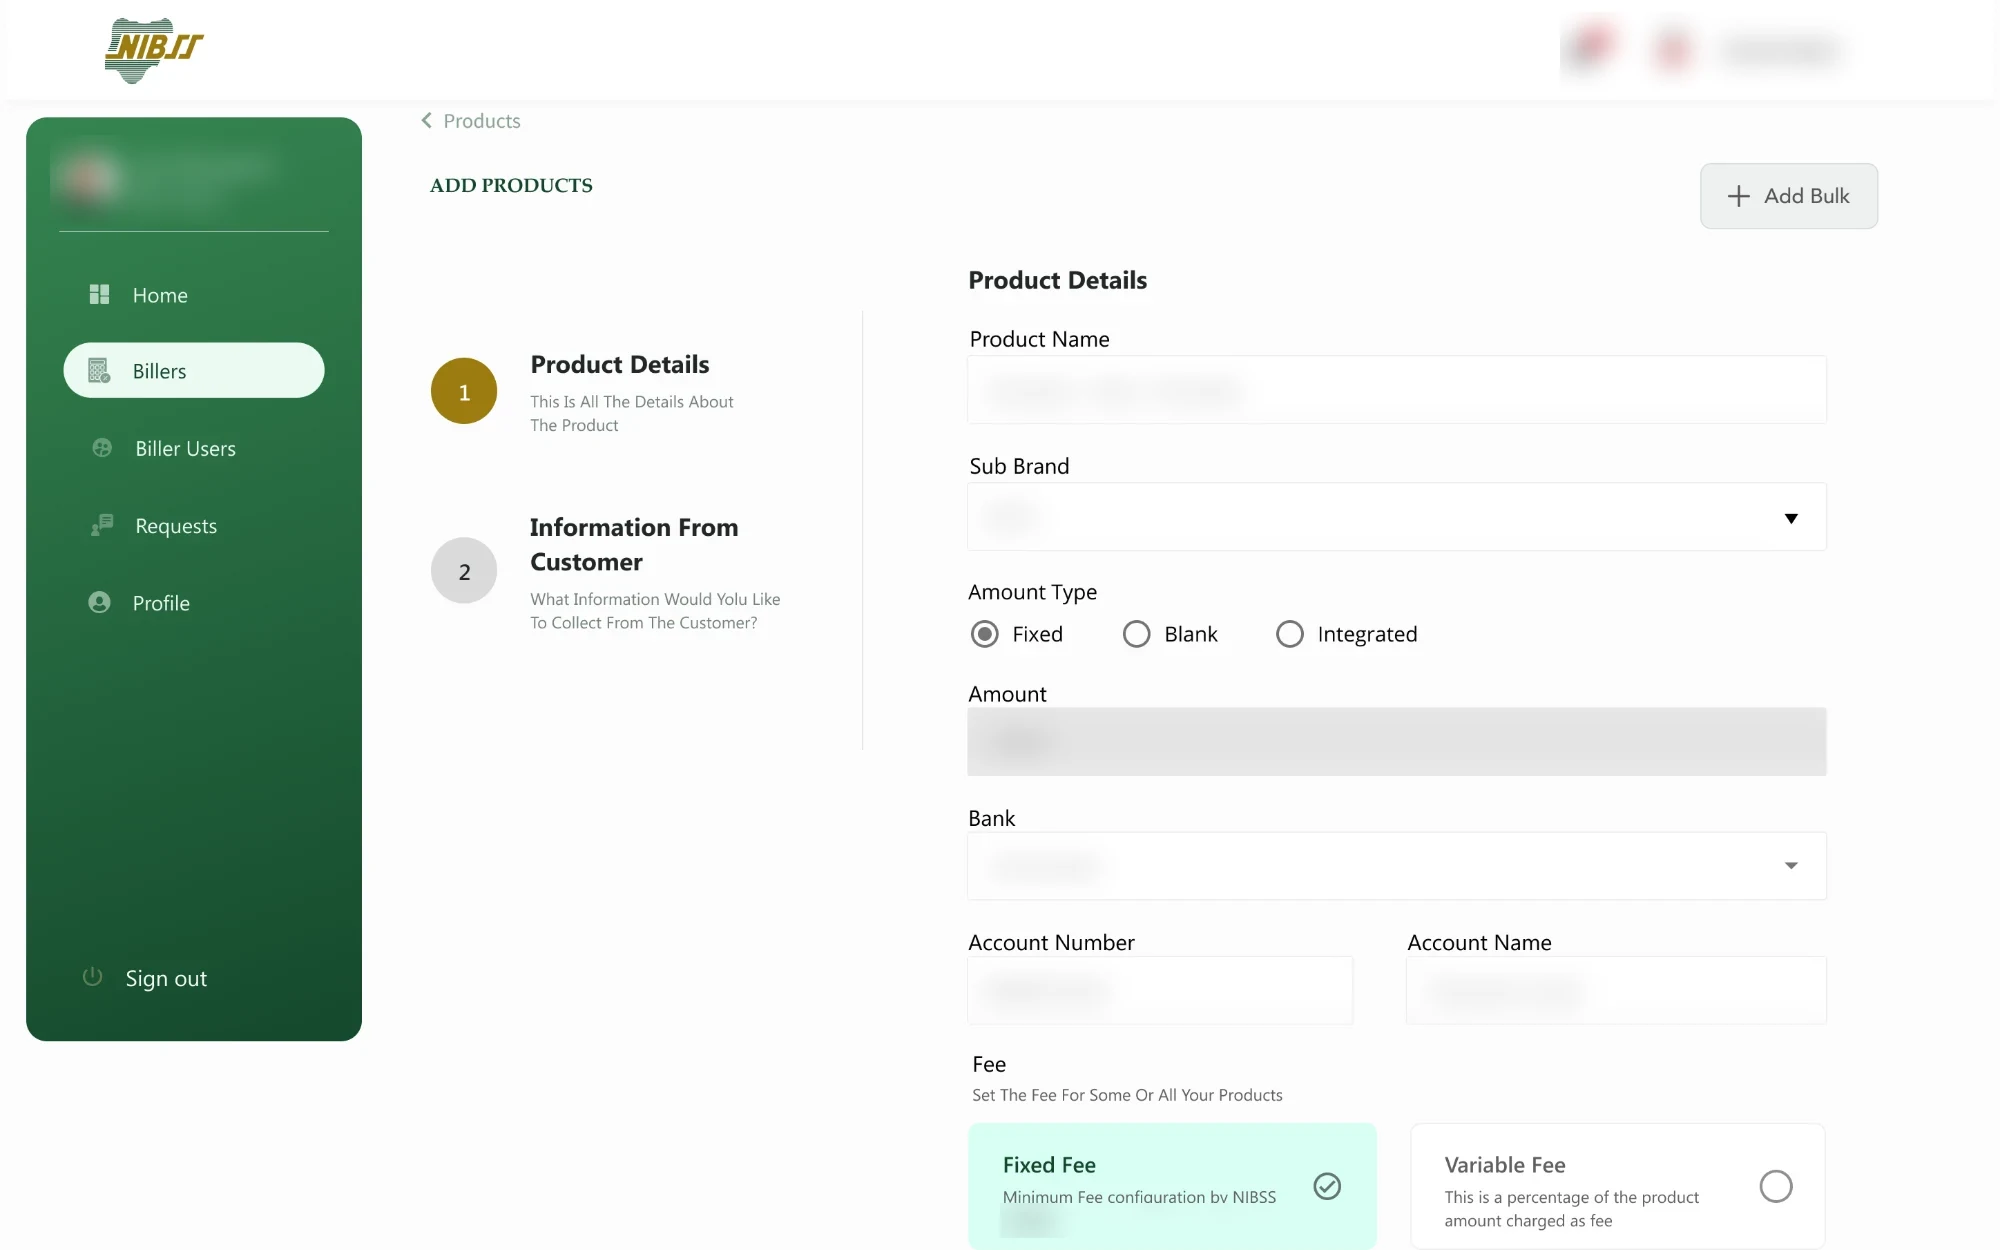
Utilisateur de banque ajoutant le produit d’un facturier avec le type de montant et les options de frais, détails floutés
Banque : ajouter le produit d’un facturier et ses frais.
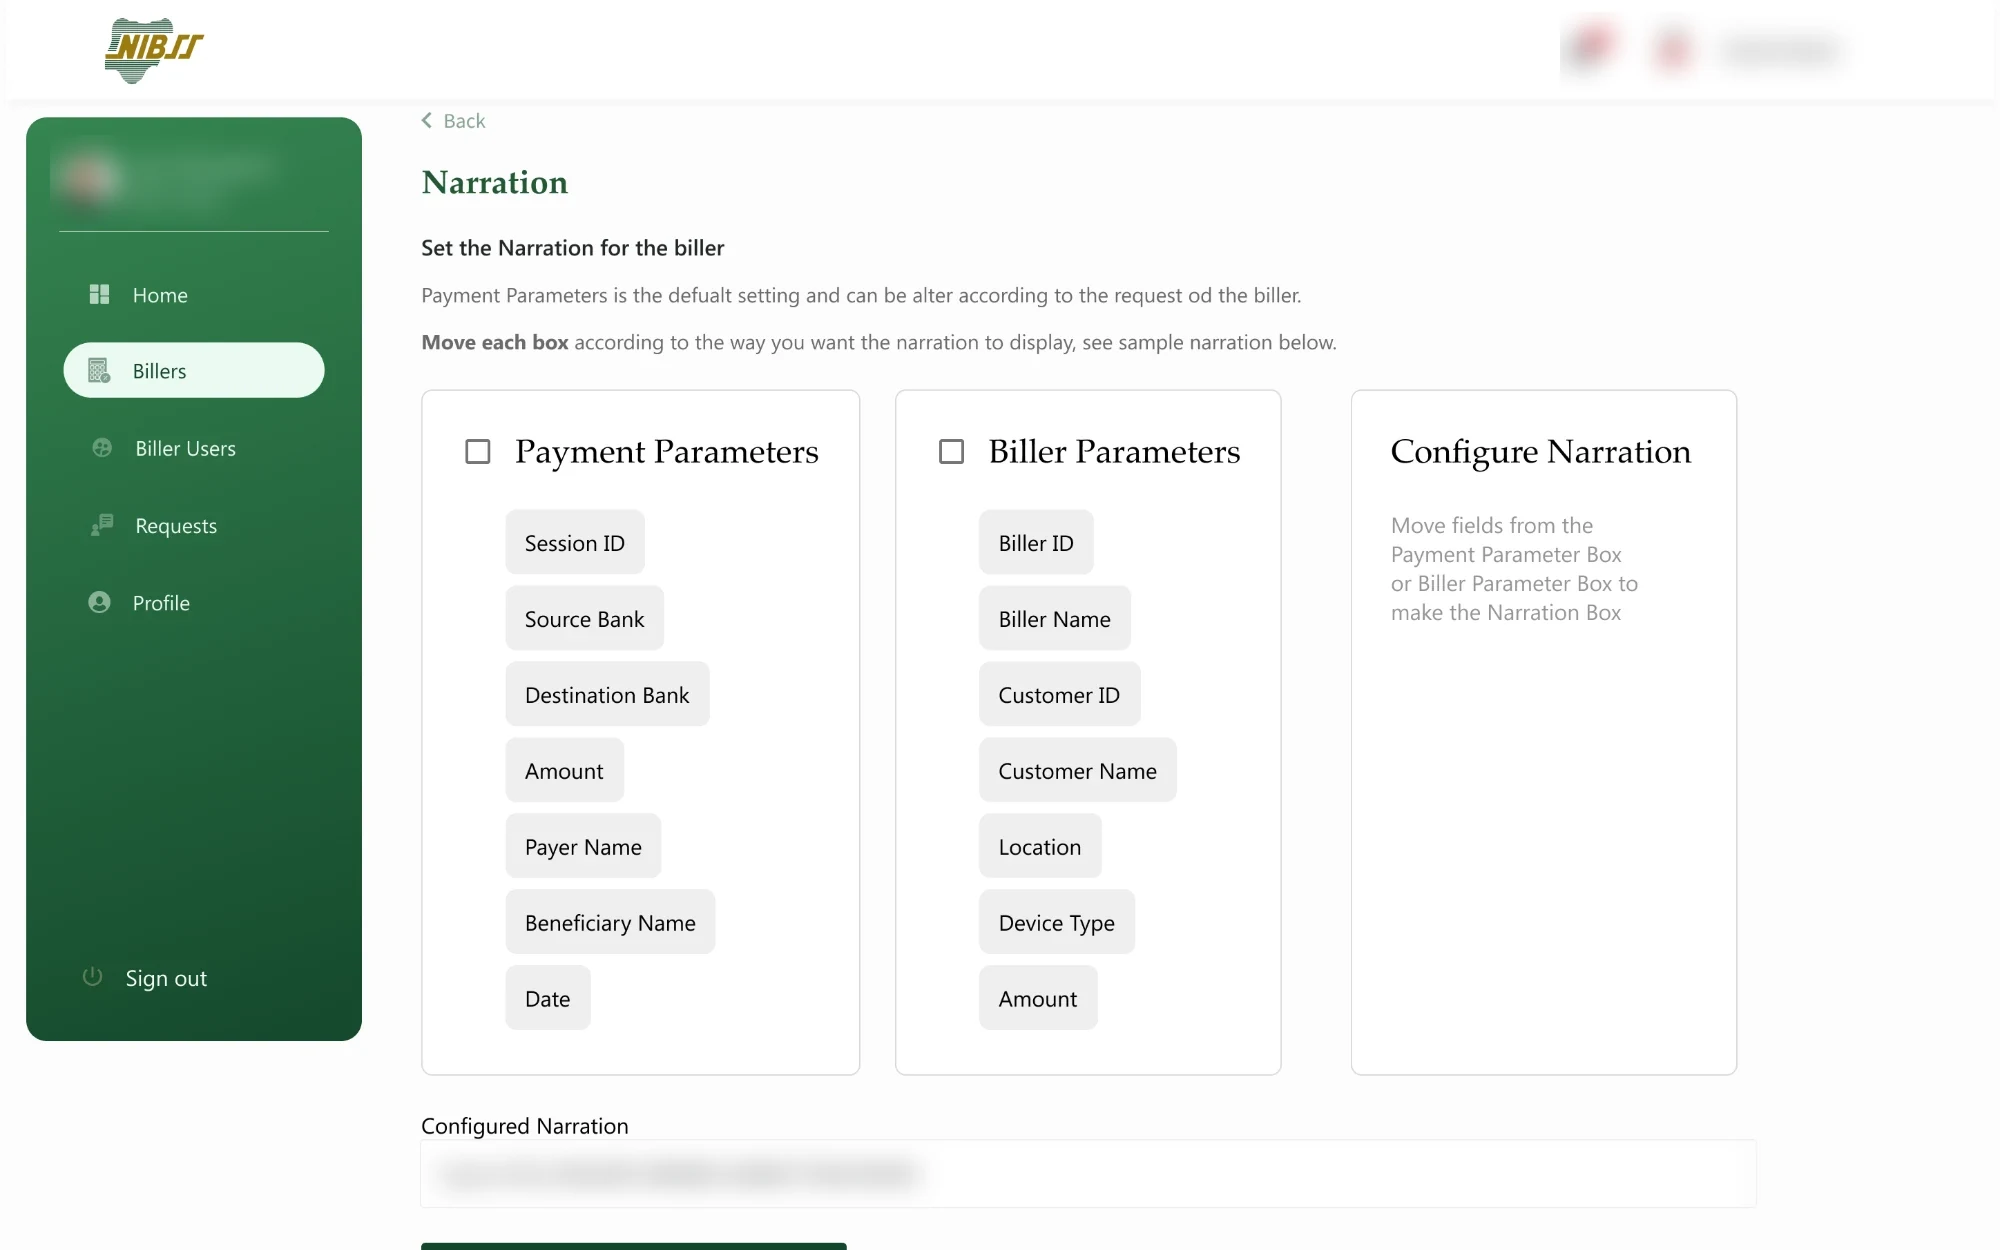
Écran de libellé où les informations du paiement et du facturier sont ordonnées comme elles apparaîtront dans la description du paiement
Banque : organiser ce qui apparaît dans le libellé d’un paiement.
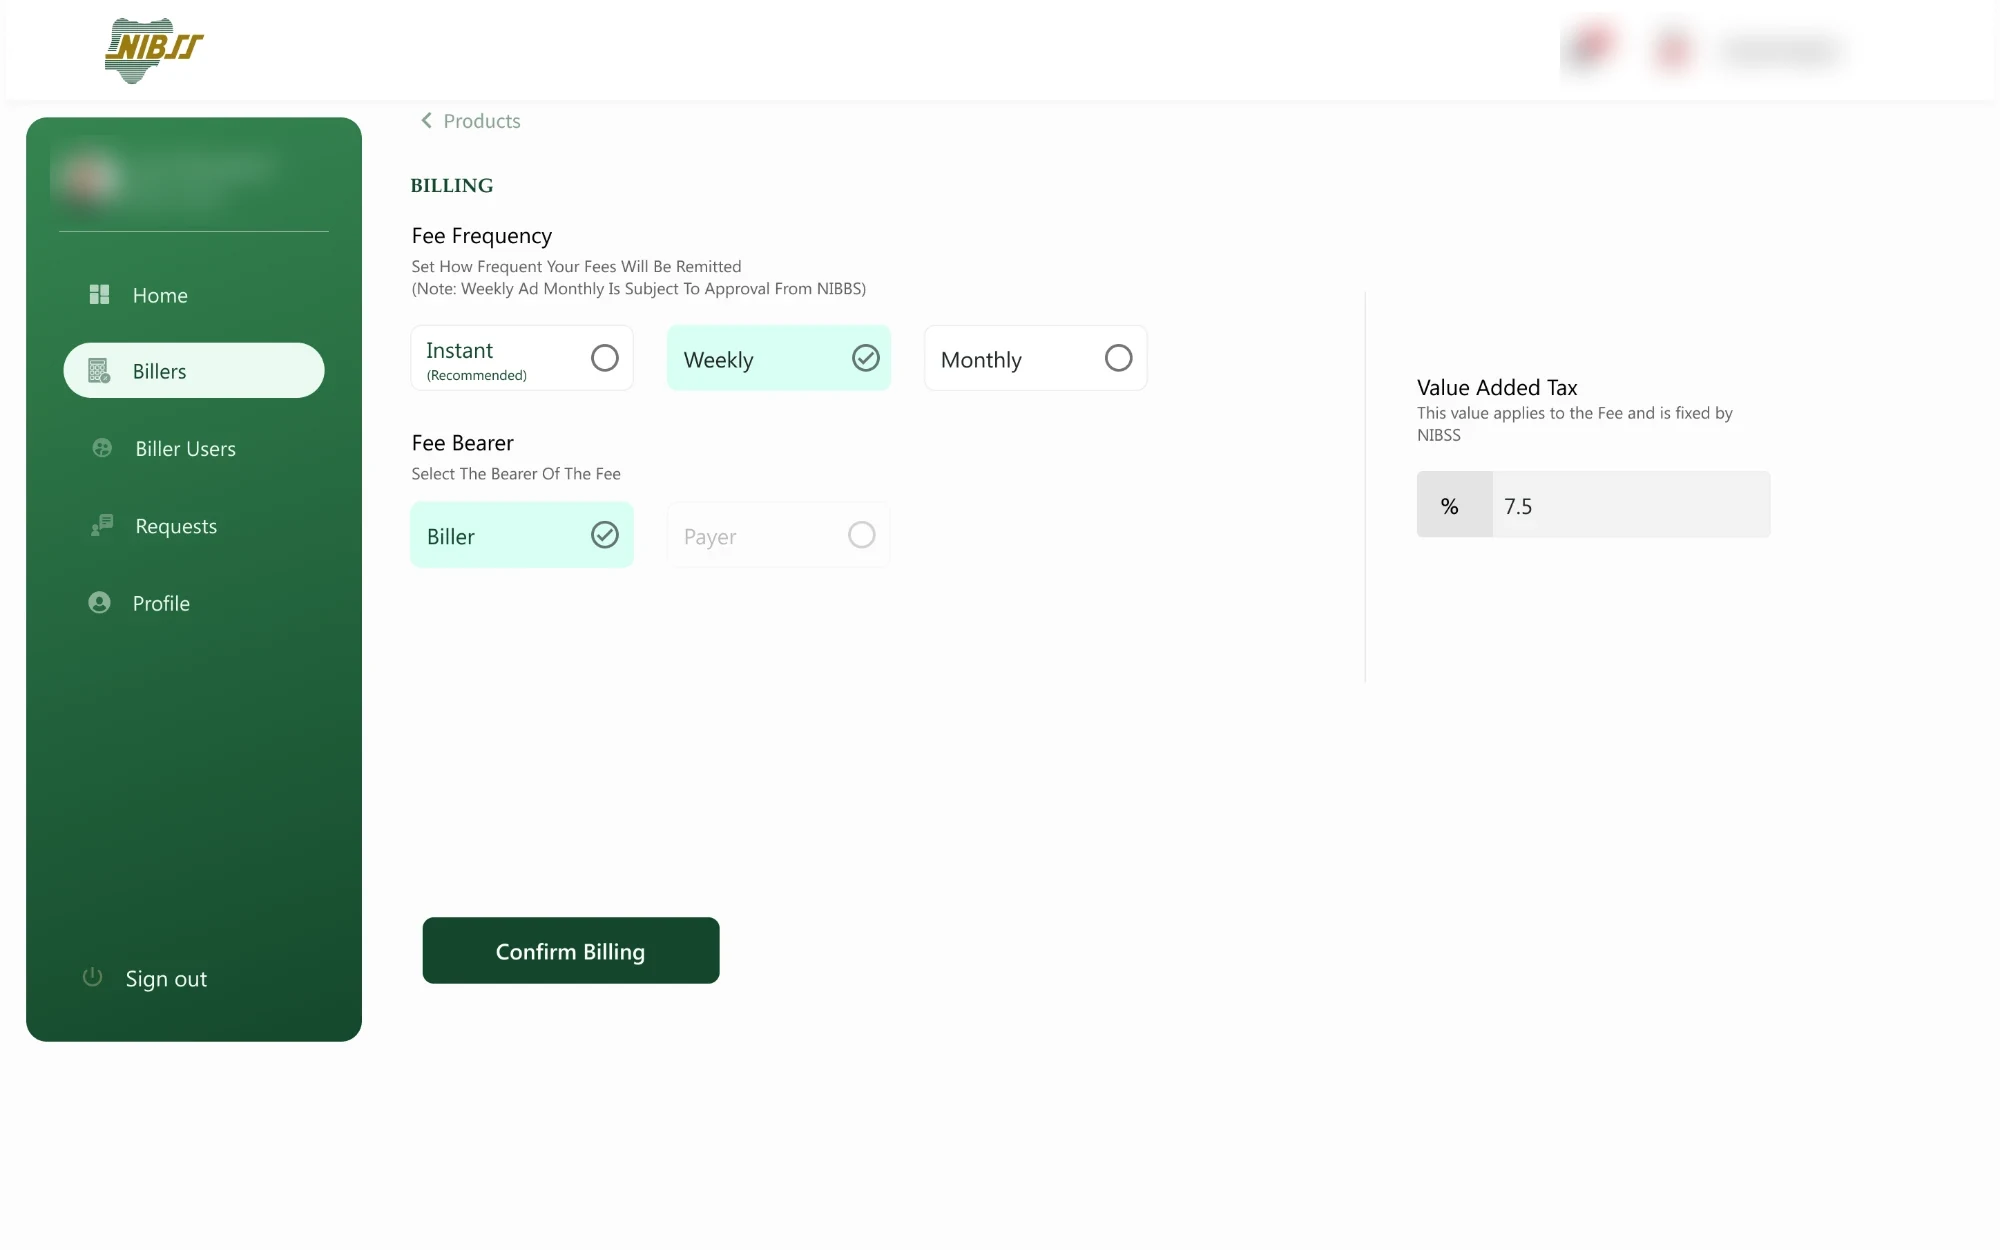
Écran de facturation avec la fréquence des frais et la personne qui les supporte; choisir « hebdomadaire » désactive l’option payeur
Banque : un choix désactive les options qui ne s’appliquent plus.
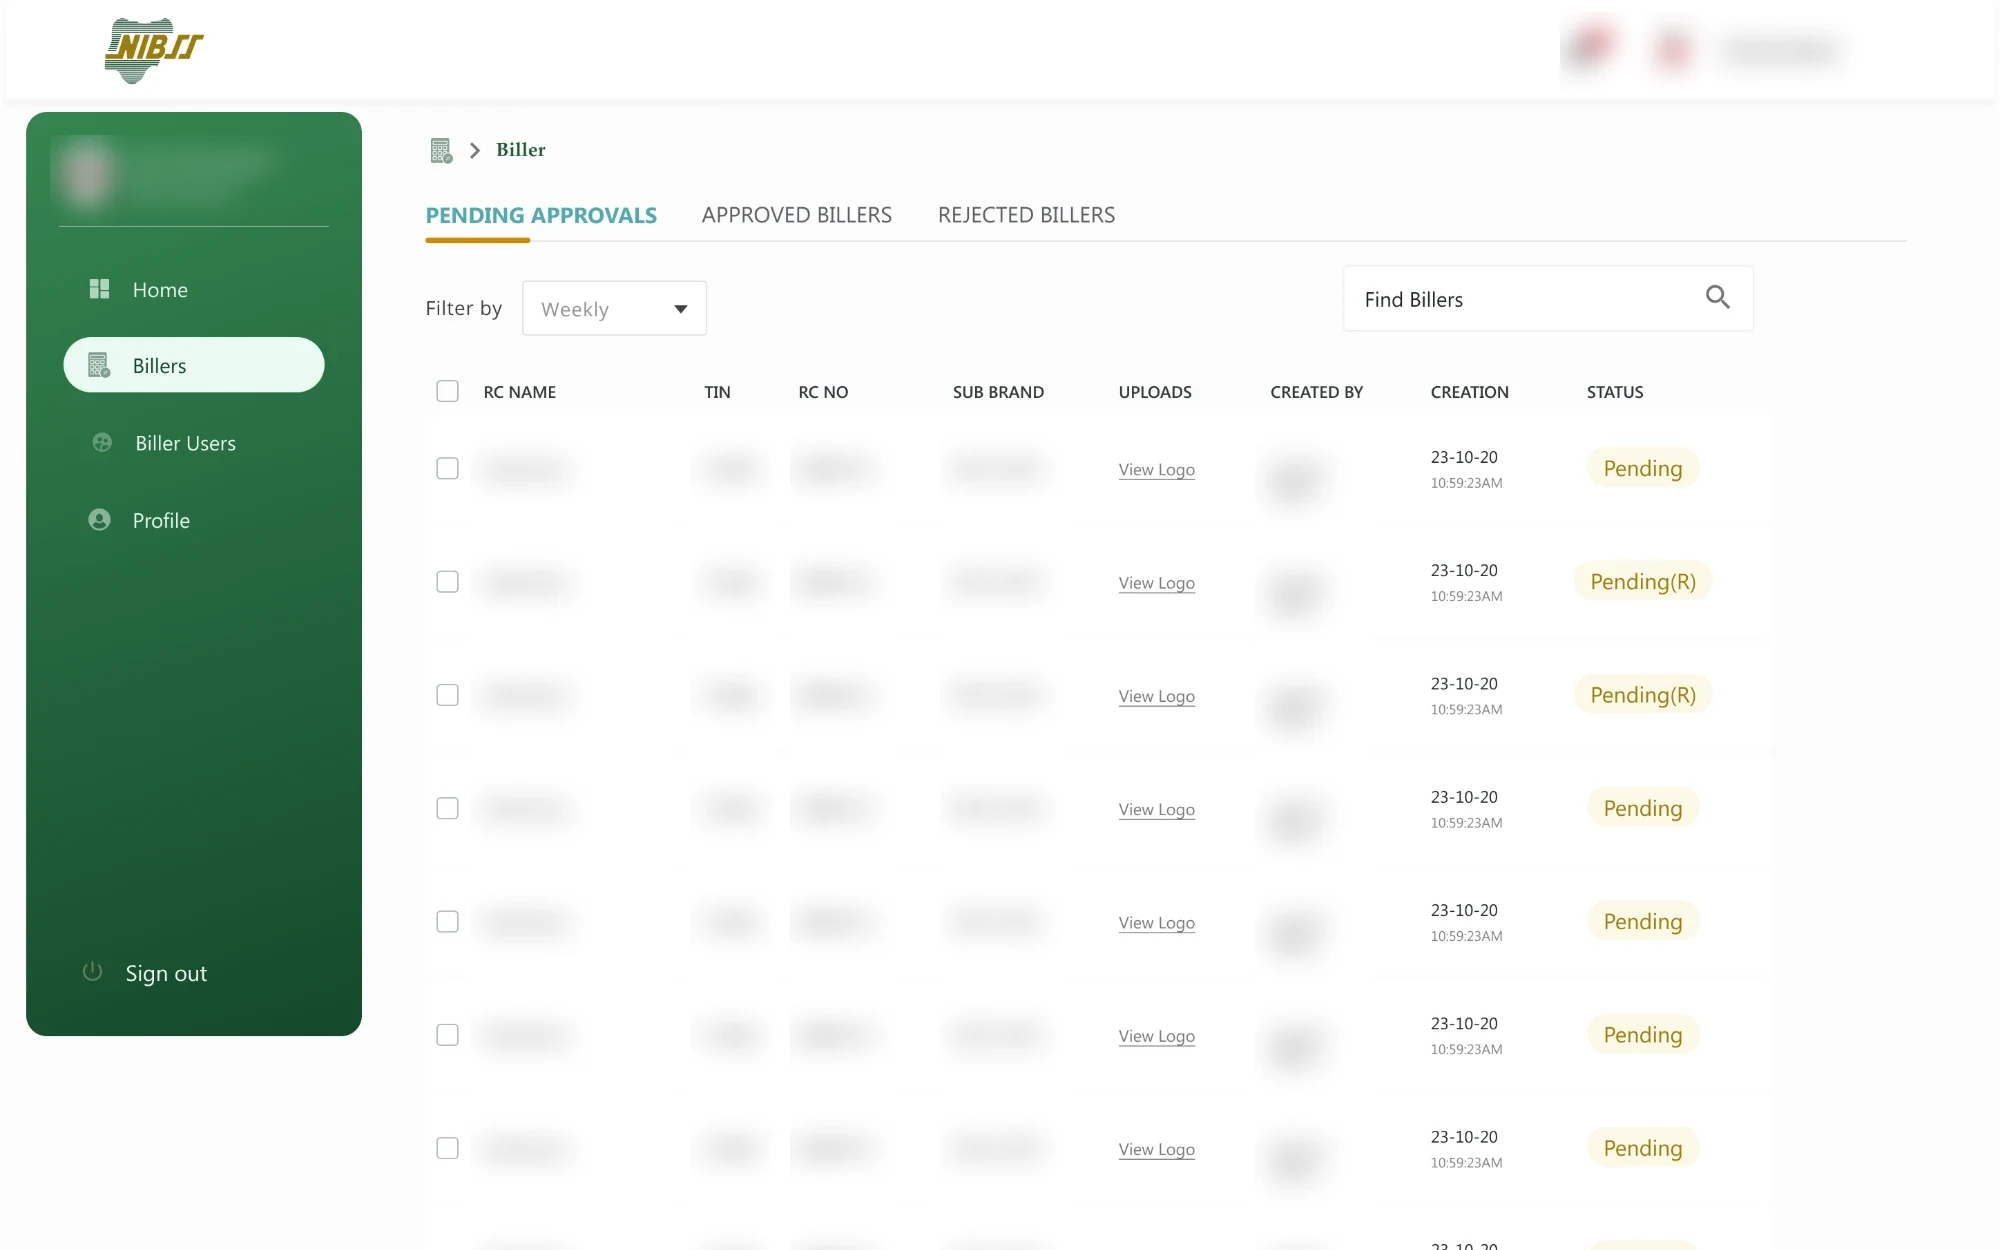
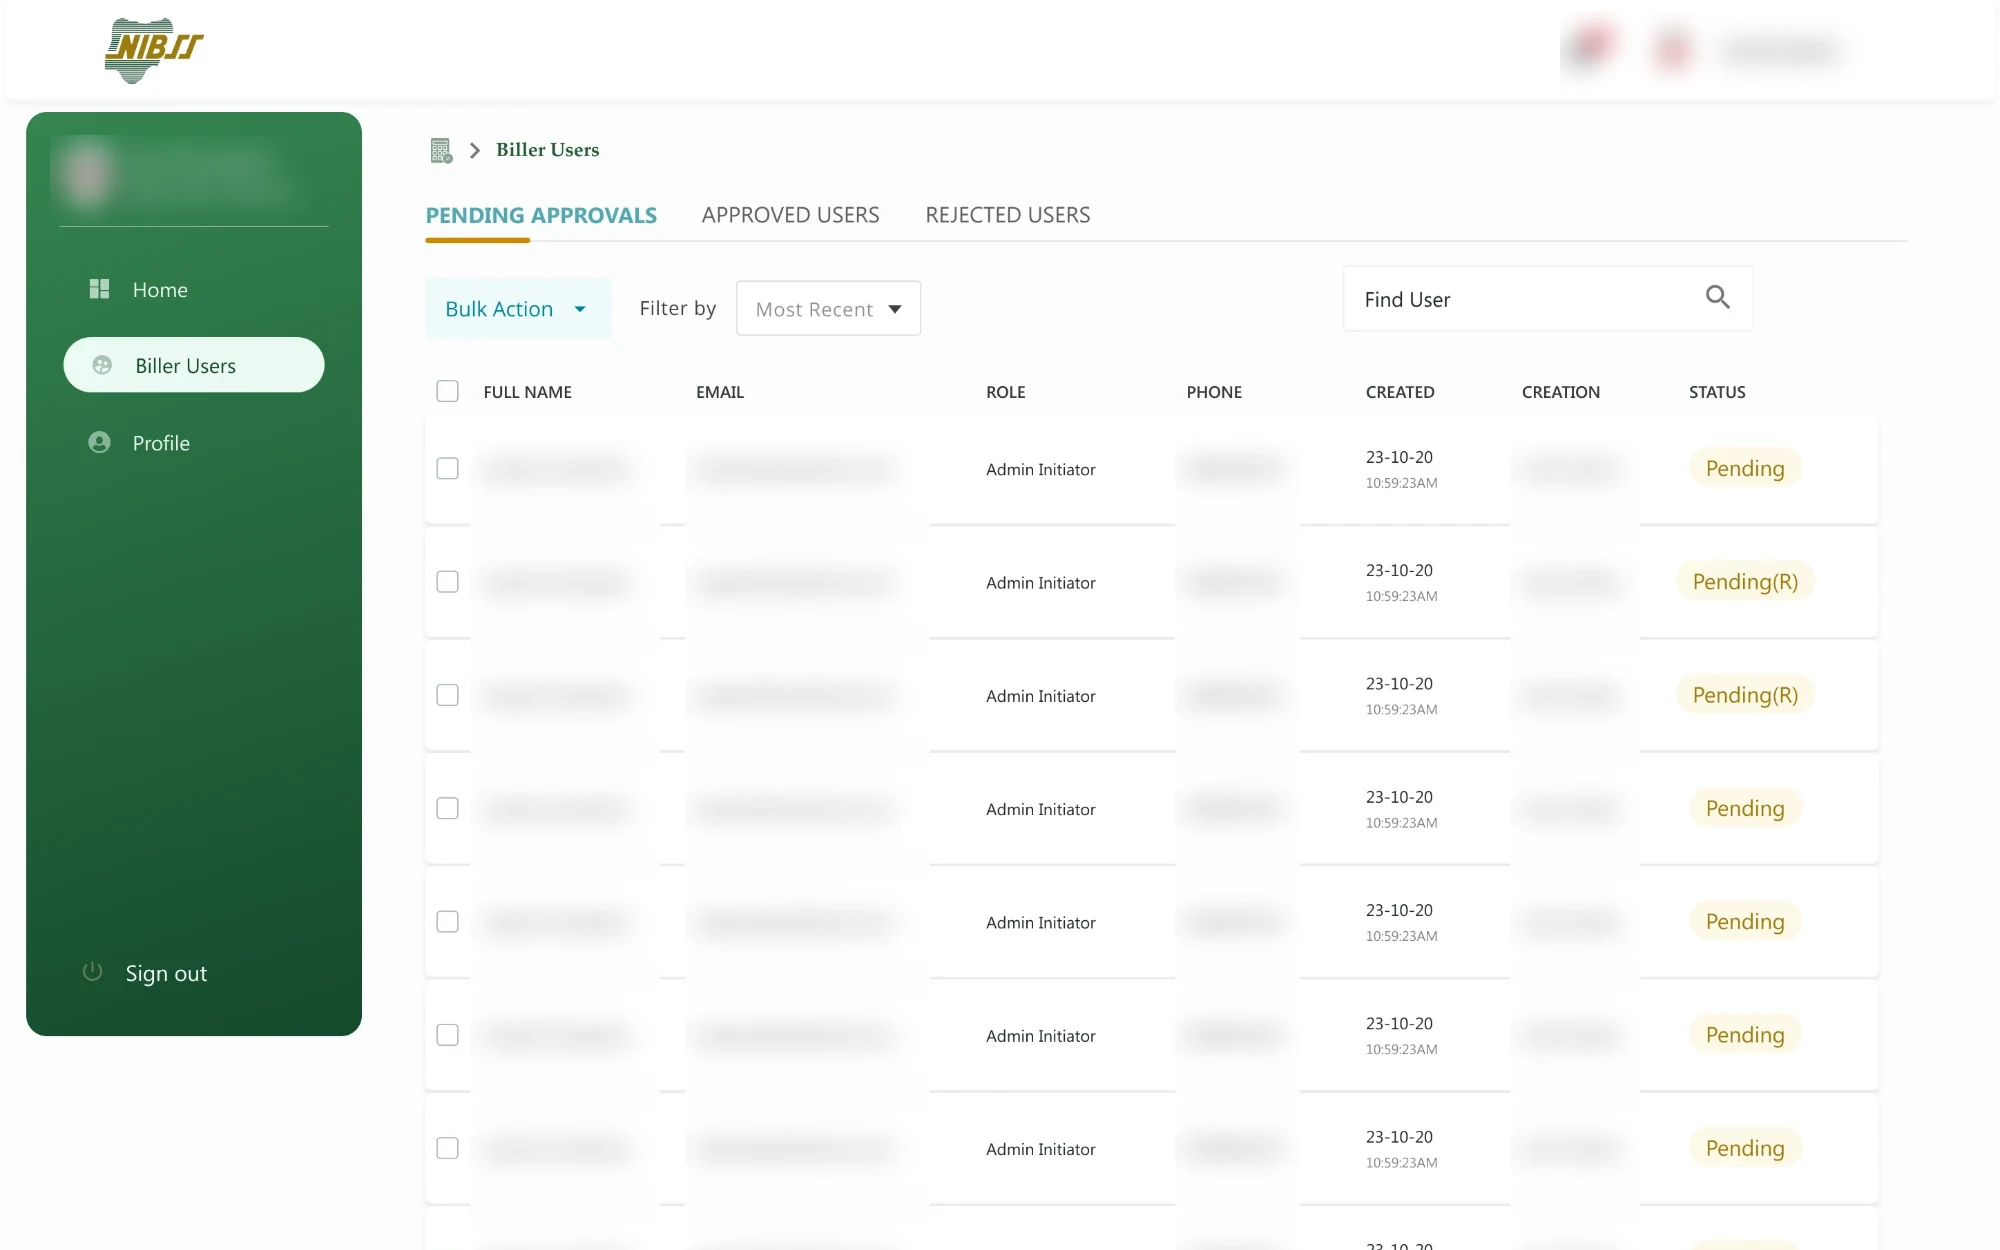
Liste de l’approbateur avec les facturiers en attente d’approbation, noms et numéros floutés
Banque : la file de l’approbateur, avec les demandes resoumises signalées.
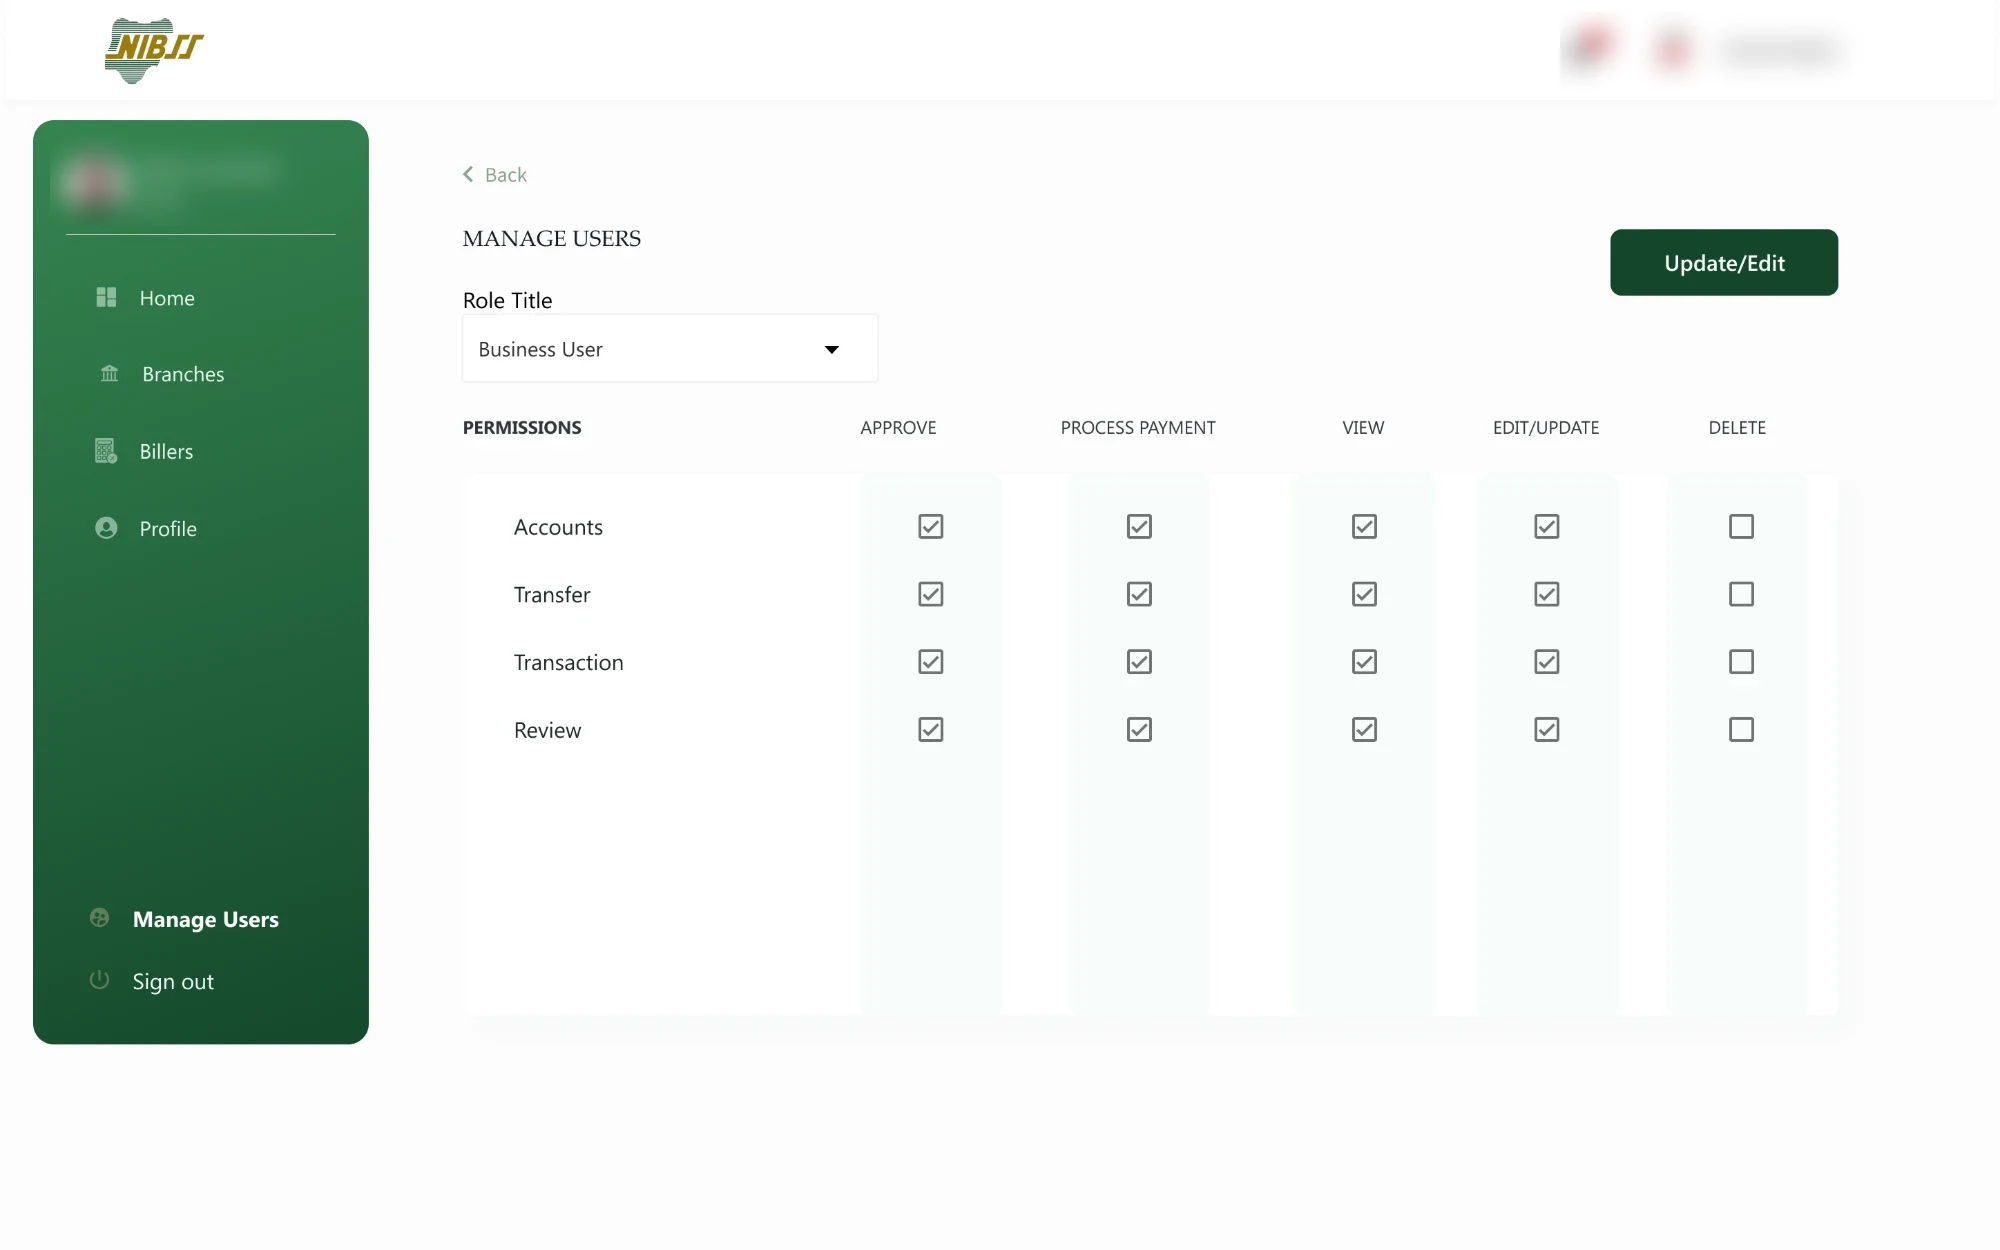
Grille d’autorisations montrant ce qu’un rôle peut approuver, traiter, consulter, modifier et supprimer
Banque : ce que chaque rôle peut faire, dans une seule grille.
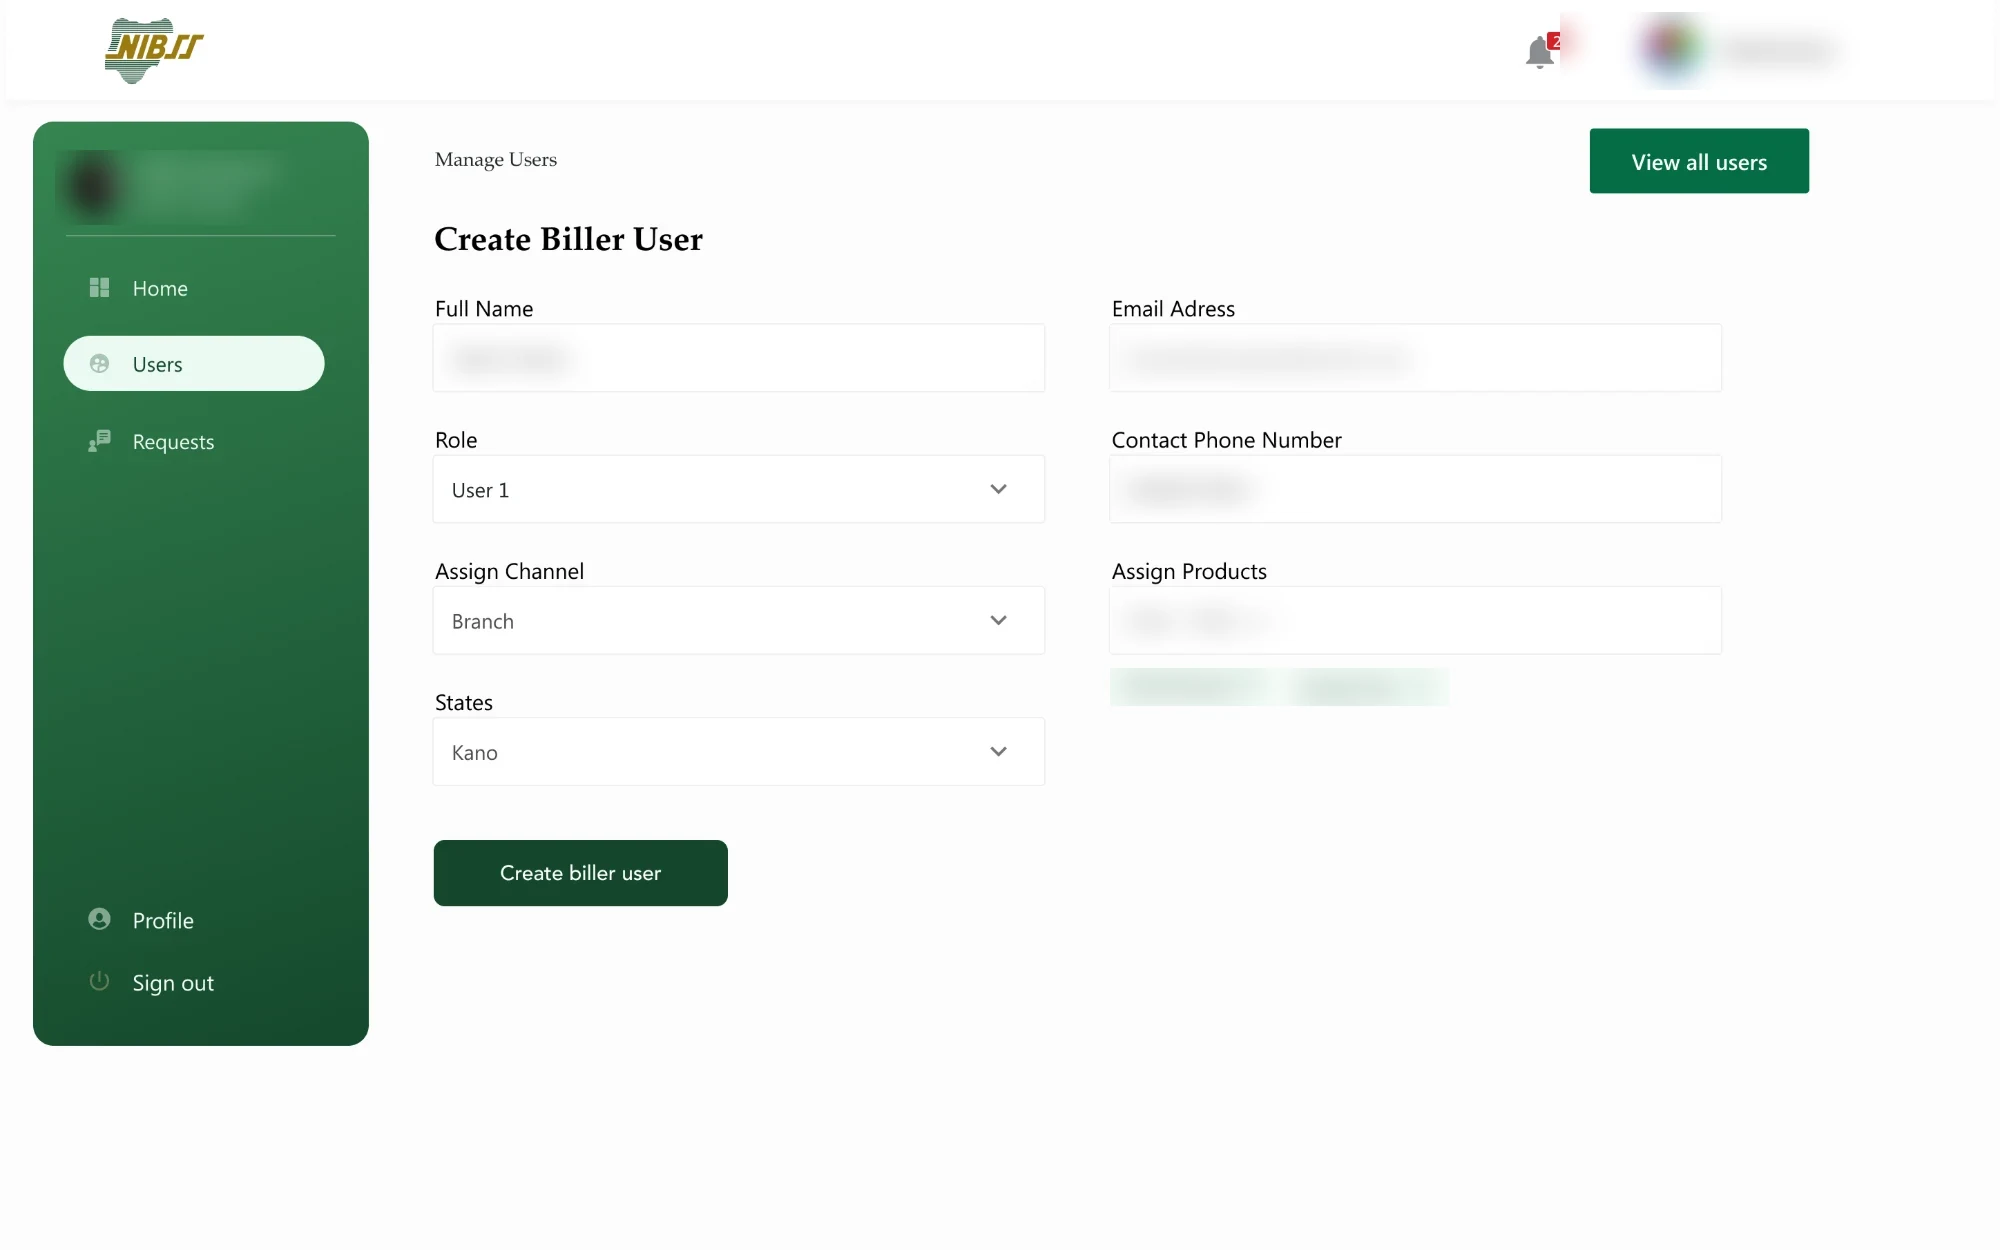
Administrateur facturier créant un utilisateur avec un rôle, un canal, un État et des produits attribués, détails floutés
Facturier : créer un utilisateur, qui doit ensuite être approuvé.
Liste de l’autorisateur facturier avec les utilisateurs en attente d’approbation, noms floutés
Facturier : l’autorisateur approuve ou refuse.

Résultats

Une plateforme que les banques du pays partagent.

  • Utilisée par les banques et d’autres institutions financières dans tout le Nigeria pour intégrer des facturiers et encaisser les paiements de factures
  • NIBSS a déclaré 1,1 million de transactions e-BillsPay pour 2 200 milliards de nairas en 2021 (fiche d’information e-Payments de NIBSS, janvier à décembre 2021)
  • Les factures peuvent être payées en agence, en banque en ligne et mobile, par USSD et par l’intermédiaire d’agents
  • Dix-neuf rôles utilisateurs répartis entre NIBSS, les banques et les facturiers, avec des approbations et une trace de qui a fait quoi à chaque niveau
  • Des API pour que des applications de commerçants et de fintechs permettent à leurs propres clients de payer les mêmes factures

Bilan et suite

Sur un produit d’entreprise, le travail de design, c’est surtout de la compréhension.

  1. 01La majeure partie de mon temps a servi à comprendre comment les banques et NIBSS fonctionnaient déjà. Une fois les règles claires, les écrans sont venus facilement.
  2. 02Travailler directement avec les futurs utilisateurs, et pas seulement à partir de documents, a permis de repérer les malentendus tôt.
  3. 03Une mise en page cohérente entre les portails comptait plus que n’importe quel écran, parce que les mêmes personnes passent d’un rôle à l’autre.

À venir

Ce que je ferais autrement

Je retournerais dans les mêmes agences avec les maquettes en main. J’ai observé le travail des guichetiers avant de commencer, et nous avons revu les maquettes avec NIBSS et les banques, mais regarder un guichetier accomplir une tâche sur les nouveaux écrans nous en aurait appris davantage qu’une réunion de revue.